Beroepsaansprakelijkheidsverzekering (BAV)
Bescherming tegen financiële schade door beroepsfouten
Een verkeerd advies, een rekenfout of een gemiste verplichting kan uw opdrachtgever veel geld kosten. Een beroepsaansprakelijkheidsverzekering beschermt u tegen claims voor financiële schade die voortkomt uit fouten in uw professionele werkzaamheden. Zijlstra & Udema vergelijkt gespecialiseerde verzekeraars voor uw beroep en situatie.
Het belang van een Beroepsaansprakelijkheidsverzekering
Een beroepsaansprakelijkheidsverzekering (BAV) beschermt u tegen schadeclaims die voortvloeien uit beroepsfouten, zoals verkeerd advies, rekenfouten of ontwerpfouten. Waar een bedrijfsaansprakelijkheidsverzekering (AVB) vooral zaak- en letselschade dekt, richt de BAV zich op zuivere vermogensschade: financiële schade van een klant zonder dat er eerst lichamelijk letsel of materiële schade is ontstaan.
Voor adviseurs en andere kennisprofessionals kan dat risico groot zijn. Opdrachtgevers, bemiddelingsbureaus en overheden kunnen bovendien een BAV als voorwaarde stellen voor een opdracht. Voor bepaalde beroepsgroepen gelden daarnaast wettelijke of beroepsmatige verzekeringseisen. Wij kijken naar uw beroep, contracten en opdrachten en zoeken daar een passende dekking bij.
Voor wie is een beroepsaansprakelijkheidsverzekering verplicht?
Een BAV is niet voor iedere ondernemer wettelijk verplicht. Voor sommige gereguleerde beroepen geldt wel een verplichting of een beroepsregel om voldoende beroepsaansprakelijkheidsdekking te hebben. Dat kan bijvoorbeeld spelen bij advocaten, notarissen, accountants en bepaalde financieel adviseurs. De precieze eis verschilt per beroep, beroepsorganisatie en werkzaamheden.
Ook zonder wettelijke verplichting kan een opdrachtgever een BAV contractueel eisen. Dat komt onder andere voor bij opdrachten voor overheden, financiële instellingen, zorgorganisaties en grotere bedrijven. Controleer daarom niet alleen de wet- en beroepsregels, maar ook de voorwaarden in uw opdracht- en raamovereenkomsten.
Wanneer keert de beroepsaansprakelijkheidsverzekering uit?
Als adviseur of kenniswerker kunt u aansprakelijk worden gesteld voor financiële schade die uw klant lijdt door een fout in uw werk. Een BAV kan bijvoorbeeld relevant zijn in de volgende situaties:
- Architect of bouwkundig adviseur: een fout in een berekening of ontwerp leidt tot kostbare aanpassingen.
- Interim-manager: een procedurele fout bij een reorganisatie leidt tot financiële schade.
- IT-consultant: een fout in een ontwerp of implementatie veroorzaakt uitval of andere financiële schade bij de klant.
- Accountant: een reken- of rapportagefout heeft financiële of fiscale gevolgen voor de opdrachtgever.
- Financieel adviseur: onjuist of onvolledig advies leidt tot aantoonbare vermogensschade.
Of een claim verzekerd is, hangt af van de polis, het moment waarop de fout is gemaakt en het moment waarop de claim wordt gemeld.
Dekkingsopties
Een beroepsaansprakelijkheidsverzekering is niet voor ieder beroep hetzelfde. De juiste dekking hangt onder andere af van uw werkzaamheden, eerdere opdrachten en waar u actief bent. Let daarom goed op de volgende onderdelen.
Maatwerk per beroep
Elk adviesberoep kent eigen risico’s. Daarom verschillen BAV-polissen per branche in verzekerd bedrag, eigen risico en uitsluitingen. Zo zijn er gespecialiseerde verzekeringen voor onder meer IT-bedrijven, accountants, advocaten, makelaars, architecten en zorgprofessionals.
Voorrisico
Bent u al langer werkzaam? Dan kan het belangrijk zijn om het voorrisico mee te verzekeren. Onder voorwaarden zijn dan ook claims gedekt die voortkomen uit werkzaamheden van vóór de ingangsdatum van de verzekering. De schade of mogelijke claim mag bij het afsluiten nog niet bekend of voorzienbaar zijn.
Dekkingsgebied
Controleer ook waar uw BAV dekking biedt. Sommige polissen zijn vooral gericht op werkzaamheden in Nederland. Voert u opdrachten uit in het buitenland, dan moet dit soms apart worden meeverzekerd.
Wat kost een beroepsaansprakelijkheidsverzekering?
De premie hangt af van uw beroep, omzet, verzekerd bedrag, soort opdrachten, dekkingsgebied en eigen risico. Voor zzp’ers in relatief laag-risico adviesberoepen begint de premie vaak bij enkele tientjes per maand. Voor IT, consultancy, architectuur, juridische of financiële dienstverlening kan de premie hoger liggen, zeker wanneer opdrachtgevers een hoog verzekerd bedrag eisen.
De premie kan doorgaans als zakelijke kosten worden opgevoerd. Omdat een beroepsfout tot een grote claim kan leiden, is het belangrijk om niet alleen naar de laagste premie te kijken, maar ook naar de definitie van beroepsfout, uitsluitingen, voorrisico en maximale vergoeding.
Premie berekenen
ONAFHANKELIJK BAV-ADVIES VAN ZIJLSTRA & UDEMA
Een beroepsaansprakelijkheidsverzekering is sterk afhankelijk van uw vakgebied. Zijlstra & Udema kijkt daarom naar uw werkzaamheden, contracten, omzet, opdrachtgevers en gewenste verzekerde bedragen. Vervolgens vergelijken we verzekeraars die ervaring hebben met uw beroepsgroep.
- Persoonlijk en klantgericht contact
- Onafhankelijk advies op maat
- Uw belang staat voorop
- Gratis oriënterend gesprek
- Begeleiding van A tot Z
- Duidelijkheid over de kosten
In 4 stappen
Kennismaken
Wij leren u en uw persoonlijke situatie graag kennen. Een oriëntatiegesprek voor een verzekering is bij ons altijd gratis.
Stap 1
Onderzoeken
Waartegen wilt u zich graag laten verzekeren? Wat zijn de risico’s? Samen onderzoeken we de mogelijkheden.
Stap 2
Vergelijken
Op basis van uw situatie vergelijken we de best passende verzekeringen en aanbieders. Zo selecteren we de beste oplossing voor uw situatie.
Stap 3
Begeleiden
Wij regelen het papierwerk en zorgen dat alles op tijd is aangeleverd.
Stap 4
Ontmoet onze persoonlijke adviseurs
De adviseurs van Zijlstra & Udema begeleiden ondernemers bij het verzekeren van beroeps- en bedrijfsaansprakelijkheid. Sacha Udema helpt u graag bepalen welke dekking past bij uw werkzaamheden en opdrachtgevers.
Sacha Udema
Adviseur Particuliere en Zakelijke Verzekeringen
Sacha heeft ruim 25 jaar ervaring in verzekeringen en adviseert zowel particulieren als ondernemers. Persoonlijk contact en advies dat echt past, staan daarbij centraal.
Arjan Heinsbroek
Adviseur Verzekeringen en Hypotheken
adviseert sinds 1992 ondernemers over verzekeringen en inkomen. Daarbij kijkt hij altijd naar de persoonlijke én zakelijke situatie.
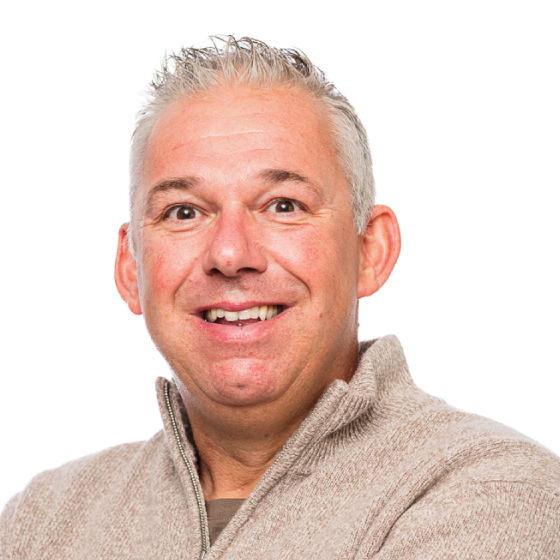
Theo van de Graaf
Adviseur Particuliere en Zakelijke Verzekeringen
Theo werkt sinds 2000 in de verzekeringswereld en adviseert particulieren en ondernemers. Hij staat voor duidelijk, eerlijk en persoonlijk advies.
Beroepsaansprakelijkheidsverzekering
Wat is een beroepsaansprakelijkheidsverzekering?
Een BAV beschermt tegen claims voor financiële schade die een opdrachtgever lijdt door een verzekerde beroepsfout, zoals verkeerd advies, een berekening of ontwerp.
Wat is het verschil tussen AVB en BAV?
Een AVB dekt vooral zaak- en letselschade. Een BAV dekt financiële schade door beroepsfouten zonder voorafgaande zaak- of letselschade.
Is een BAV wettelijk verplicht?
Niet voor iedere ondernemer. Voor sommige gereguleerde beroepen gelden wettelijke of beroepsmatige eisen. Ook opdrachtgevers kunnen een BAV contractueel verplicht stellen.
Wat is zuivere vermogensschade?
Dat is financiële schade zonder lichamelijk letsel of beschadigde spullen, bijvoorbeeld omzetverlies door een aantoonbaar verkeerd advies.
Wat kost een BAV?
De premie verschilt sterk per beroep, omzet, verzekerde som, eigen risico en dekkingsgebied. Voor zzp’ers begint deze vaak bij enkele tientjes per maand.
Wat is voorrisico meeverzekeren?
Daarmee kunnen onder voorwaarden claims uit eerder uitgevoerde werkzaamheden zijn gedekt, zolang de schade bij het afsluiten niet bekend of voorzienbaar was.
Is mijn werk in het buitenland gedekt?
Dat verschilt per polis. Buitenlandse opdrachten moeten soms expliciet worden meeverzekerd.
Heb ik een BAV nodig naast mijn AVB?
Voor kennis- en advieswerk vaak wel. Beide verzekeringen dekken verschillende soorten schade en kunnen elkaar aanvullen.
Welke BAV past bij een zzp'er in de zorg?
Dat hangt af van beroep, registraties, werkzaamheden en contractuele eisen. Er bestaan gespecialiseerde aansprakelijkheidspolissen voor zorgprofessionals.
Afspraak maken?
Neem contact op
Kennismakingsgesprek plannen of heeft u een vraag? Wij ontmoeten u graag! Ook voor een afspraak buiten kantoortijden kunt u één van onze adviseurs benaderen voor het maken van een persoonlijke afspraak.
